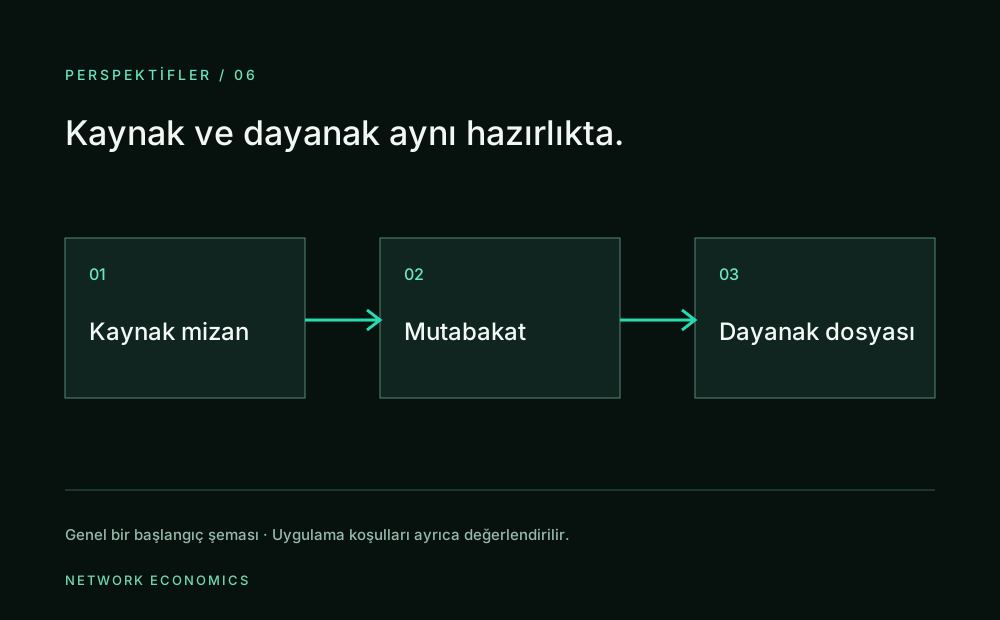
Denetim hazırlığı, bütün dosyaları tek klasöre toplamakla tamamlanmaz. Mizan, yardımcı kayıtlar, mutabakatlar ve destekleyici belgeler arasındaki ilişki görünür olmalı; açıklanamayan farklar da saklanmadan takip edilmelidir.
Dönemi ve dosya sürümünü sabitleyin
Hangi şirketin, hangi dönemin ve hangi kayıt sürümünün üzerinde çalışıldığını dosya adlarında açıkça gösterin. Aynı raporun farklı tarihlerde alınmış kopyalarını ayırın. Sonradan yapılan düzeltmelerin önceki dosyayla ilişkisini kaybetmeyin; dosya sahibini ve güncelleme tarihini belirtin.
KGK'nın denetim kanıtı standardında muhasebe kayıtları; faturalar, sözleşmeler, yevmiye ve yardımcı defterler, hesaplamalar ve mutabakatlar gibi çeşitli kaynakları kapsar. Bu nedenle yalnızca özet bir mizan yerine, talep edilen hesapların dayanaklarına nasıl ulaşılacağını da planlamak gerekir.
Farkları ve eksikleri görünür hale getirin
Cari, banka ve diğer yardımcı kayıtların ilgili hesaplarla bağlantısını inceleyin. Fark saptandığında hemen kapanmış gibi göstermek yerine tutarı, ilgili dönemi, açıklamayı ve sorumlu kişiyi kaydedin. Eksik sözleşme, teyit bekleyen bilgi veya tamamlanmamış hesaplama için ayrı bir açık konular listesi oluşturun.
Denetim ekibinin taleplerini bu listeyle ilişkilendirmek, aynı belgenin tekrar istenmesini ve hangi işin kimde kaldığının belirsizleşmesini azaltmaya yardımcı olur. Başlangıçta belge paylaşım yöntemi, erişebilecek kişiler ve çalışma dosyalarının sürüm düzeni de kararlaştırılmalıdır.
Hazırlık desteği ile denetim görüşünü ayırın
Teknik veri hazırlığı ve mutabakat desteği, işletmenin denetim için sağlayacağı bilgilerin düzenlenmesine yöneliktir. Denetim prosedürlerinin tasarlanması, yeterli ve uygun denetim kanıtının değerlendirilmesi ve görüş oluşturulması yetkili denetçinin sorumluluğundadır. Hazırlık çalışması belirli bir denetim görüşünü, bulgu çıkmamasını veya ceza oluşmamasını garanti etmez. Kapsam ve teslim beklentileri ilgili taraflarla birlikte netleştirilmelidir.
Örnek senaryo: dönem sonu banka mutabakatı hazırlığı
Bu senaryo örnektir, gerçek bir müşteri çalışması değildir. Bir işletmenin dönem sonu mizanındaki banka bakiyesiyle elindeki hesap ekstresi arasında fark görüldüğünü düşünün. Önce iki kaydın aynı hesabı, para birimini ve tarihi kapsayıp kapsamadığı kontrol edilir. Ardından ilgili hareketler, belgeler ve sonradan işlenen kayıtlar eşleştirilir. Açıklanamayan kalemler düzeltilmiş gibi gösterilmez; tutarı, açıklama ihtiyacı ve sorumlusu açık konular listesine yazılır. Denetim ekibine hangi dosya sürümünün verildiği kaydedilir. Hazırlık desteği, bu farkın denetim açısından nasıl değerlendirileceğine veya verilecek görüşe karar vermez.
Başlangıç kontrol listeniz
- Şirket, dönem ve dosya sürümünü açıkça tanımlayın.
- Mizan ve yardımcı kayıtların dayanaklarını eşleştirin.
- Farkları, eksikleri ve yanıt bekleyen konuları listeleyin.
- Belge paylaşımı ve sorumluları denetim ekibiyle netleştirin.
Kaynaklar ve kapsam
Bu rehber genel bir başlangıç sunar. Uygunluk, başvuru ve hizmet kapsamı işletmenizin durumuna göre ayrıca değerlendirilir. Güncel koşullar için ilgili kurumun açıklamalarını esas alın.